سئوی مالی و YMYL: راهنمای E-E-A-T و GEO برای خدمات مالی
فهرست مطالب
- چرا سئوی خدمات مالی به رویکرد ویژه نیاز دارد؟
- YMYL یعنی چه؟
- YMYL مجوزی برای ترساندن تیم محتوا نیست
- E-E-A-T چیست و چه کاربردی دارد؟
- تجربه: آیا محتوا بر تجربهی واقعی و متناسب تکیه دارد؟
- تخصص: آیا شخص تولیدکننده دانش لازم را دارد؟
- اعتبار: آیا دیگران، برند یا متخصص را در زمینهی مربوط میشناسند؟
- اعتمادپذیری: آیا مخاطب میتواند به ادعا و ارائهی صفحه اعتماد کند؟
- تفاوت رویکرد گوگل با توصیههای رایج بازار
- طراحی استراتژی محتوا بر اساس ریسک و نیت جستوجو
- ۱. موضوعها را بر اساس نوع اثر و تغییرپذیری دستهبندی کنید
- ۲. نقشهی موضوعی را به سفر تصمیم کاربر وصل کنید
- ۳. از زبان مردم استفاده کنید، اما پاسخ را بیش از حد ساده نکنید
- ۴. برای هر ادعا ردپای منبع بسازید
- نویسنده، بازبین و مسئولیت تحریریه
- صفحهی نویسندهی مفید چه اطلاعاتی دارد؟
- مدیریت انطباق بدون متوقفکردن انتشار
- یک جریان کاری روشن بسازید
- ماتریس مسئولیت تعریف کنید
- تقویم انتشار را از روز اول با زمان بررسی هماهنگ کنید
- تازگی محتوا و جلوگیری از اطلاعات منسوخ
- صفحههای قدیمی را به سه دسته تقسیم کنید
- بهینهسازی صفحه و اصول سئوی پایه
- عنوان، توضیح متا و تیتر
- لینکسازی داخلی با نیت کمک به تصمیم
- اعتبار بیرونی و لینکسازی در حوزهی مالی
- GEO و جستوجوی هوش مصنوعی: چه کارهایی واقعاً مفید است؟
- محتوایی بنویسید که پاسخ مستقل و زمینهی کافی دارد
- بهجای تولید انبوه، شاهد و دیدگاه اختصاصی ارائه کنید
- اندازهگیری GEO را با محدودیتهای واقعی انجام دهید
- دادهی ساختاریافته و هویت موجودیتها
- شاخصهایی که به تصمیم کسبوکار وصل میشوند
- شاخصهای کشف و دسترسی
- شاخصهای اعتماد و کیفیت تجربه
- شاخصهای تجاری
- برنامهی اجرایی ۹۰ روزه برای شروع
- هفتههای ۱ تا ۳: شناخت و ممیزی
- هفتههای ۴ تا ۶: طراحی نظام محتوا و تأیید
- هفتههای ۷ تا ۱۰: اصلاح و انتشار اولویتها
- هفتههای ۱۱ تا ۱۳: پایش و یادگیری
- خطاهای متداول در سئوی مالی
- ۱. تبدیل E-E-A-T به چکلیست ظاهری
- ۲. قولدادن نتیجهی مالی یا رتبهی قطعی
- ۳. درج دیسکلیمر به جای توضیح روشن
- ۴. انتشار نرخ بدون منبع و زمان
- ۵. ساخت محتوا برای پوشش همهی کلیدواژهها
- ۶. اعتماد به اسکیما یا فایلهای AI بهعنوان میانبر
- ۷. حذف صفحههای قدیمی بدون بررسی لینک و تقاضا
- ۸. جداکردن تیم سئو از محصول، حقوقی و پشتیبانی
- چکلیست پیش از انتشار یک صفحهی مالی
- پرسشهای پرتکرار دربارهی YMYL و سئوی مالی
- آیا همهی محتوای مالی YMYL است؟
- آیا E-E-A-T یک عامل رتبهبندی مستقیم است؟
- آیا هر مقالهی مالی باید نویسندهی دارای مدرک CFP یا CFA داشته باشد؟
- محتوای خدمات مالی هر چند وقت یکبار باید بهروزرسانی شود؟
- آیا دیسکلیمر باعث اعتماد بیشتر گوگل میشود؟
- آیا اسکیما رتبه یا استناد در پاسخهای هوش مصنوعی را تضمین میکند؟
- برای GEO در صنعت مالی چه اقدامهایی انجام دهیم؟
- آیا باید محتوای هوش مصنوعی را پنهان کنیم؟
- آیا افزایش لینکها بهتنهایی مرجعیت مالی میسازد؟
- چطور اثر محتوا را وقتی دسترسی به دادهی مشتری محدود است اندازه بگیریم؟
- جمعبندی: اعتماد، سیستم کاری است نه تزئین صفحه
محتوای مالی میتواند بر تصمیمهایی اثر بگذارد که نتیجهشان به پسانداز، بدهی، بیمه، مالیات، اعتبار یا دوران بازنشستگی افراد مربوط است. به همین دلیل، این محتوا در بسیاری از موارد در حوزهی «پول شما، زندگی شما» یا YMYL قرار میگیرد و لازم است با دقت، شفافیت و پشتوانهی مناسب تولید شود. معنای عملی این موضوع، یک جریمهی خودکار و جداگانه برای هر صفحهی مالی نیست؛ بلکه استاندارد بالاتری برای قابلاعتماد بودن اطلاعات و کیفیت تجربهی کاربر است.
برای تیم سئو و محتوا، اعتماد فقط با اضافهکردن نام یک متخصص یا درج چند عبارت کلیدی ساخته نمیشود. باید معلوم باشد چه کسی مطلب را نوشته یا بازبینی کرده، از چه داده و روشی استفاده شده، اطلاعات چه زمانی بررسی شده و مخاطب در صورت نیاز از کجا میتواند جزئیات بیشتری پیدا کند. همچنین صفحه باید پاسخ روشن و متناسبی به مسئلهی خواننده بدهد، محدودیتها و ریسکها را پنهان نکند و مسیر بازبینی و اصلاح داشته باشد.
پژوهش و مقایسهی راهنماهای بینالمللی در این مقاله به سه نتیجه میرسد:
راهنمای گوگل بر محتوای مفید، دقیق، مردممحور و شفاف دربارهی سازندهی محتوا تأکید میکند؛ E-E-A-T چارچوبی برای فهم کیفیت است و بهتنهایی یک فاکتور رتبهبندی مستقل نیست.
راهنماهای تجاری Ahrefs و Semrush، از جملهی دیگر، توصیههای قابل اجرا دربارهی تخصص نویسنده، جستوجوی کلمات کلیدی، اعتبار برند، سئوی فنی و سنجش عملکرد دارند؛ اما هر ادعای بازاریابی دربارهی «سیگنال قطعی گوگل» یا «رتبه تضمینی» باید با اسناد رسمی سنجیده شود.
برای حضور در پاسخهای هوش مصنوعی، راه میانبری مثل افزودن یک فایل خاص یا پرکردن متن با تکههای کوتاه وجود ندارد. گوگل میگوید همان اصول سئوی پایه و محتوای باکیفیت همچنان اساس حضور در قابلیتهای مولد جستوجو هستند؛ محتوای اصیل، قابل فهم، قابل دسترسی و مستند شانس بیشتری برای استفاده و ارجاع دارد، اما هیچ روش معتبری نمایش یا استناد را تضمین نمیکند.
در ادامه، یک چارچوب اجرایی برای ساخت استراتژی سئوی مالی ارائه میکنیم: از تعریف YMYL و E-E-A-T، تحقیق و تولید محتوا، نویسنده و بازبین، فرایند انطباق، تازگی و مدیریت صفحات قدیمی، لینکسازی داخلی و خارجی، دادهی ساختاریافته، GEO و سنجش نتیجه.
چرا سئوی خدمات مالی به رویکرد ویژه نیاز دارد؟
فرض کنید دو صفحهی اینترنتی هر دو یک اشتباه کوچک دارند. یکی دربارهی مقدار نمک در یک دستور غذاست؛ دیگری میگوید فردی برای بازپرداخت بدهی چه گزینههایی دارد یا بیمهنامهای چه چیزی را پوشش میدهد. اثر بالقوهی این خطا یکسان نیست. خوانندهی صفحهی دوم ممکن است بر اساس آن انتخابی کند که هزینه، تعهد یا ریسک واقعی برایش ایجاد کند.
این تفاوتِ پیامد، نقطهی شروع برنامهریزی محتوا در حوزهی مالی است. صفحهای دربارهی مفهوم بهرهی مرکب ممکن است آموزشی و کمریسکتر باشد؛ صفحهای که نرخ روز، مقایسهی وامها، توصیهی سرمایهگذاری یا شرایط واجدشرایطشدن برای یک محصول را بیان میکند، به دادهی دقیقتر، کنترل سریعتر و نظارت تخصصی بیشتری نیاز دارد. بنابراین، برنامهی سئوی مالی را نباید فقط با فهرست کلمات کلیدی یا تعداد مقالهها تعریف کرد. باید نوع تصمیمی را که محتوا پشتیبانی میکند، پیامد اطلاعات غلط، تناوب تغییر دادهها و مرز میان آموزش و پیشنهاد تجاری بشناسیم.
گوگل در مستندات خود میگوید سیستمهایش برای موضوعاتی که میتوانند بر سلامت، ثبات مالی، ایمنی یا رفاه افراد اثر مهم بگذارند، به نشانههای قویتر E-E-A-T وزن بیشتری میدهند. در عین حال، این شرکت روشن میکند که E-E-A-T بهخودیخود یک فاکتور رتبهبندی منفرد نیست؛ کیفیت و اعتماد از ترکیب نشانههای گوناگون و ارزیابی کلی محتوا فهمیده میشود. ارزیابان کیفیت جستوجو نیز مستقیماً رتبهی صفحهها را تعیین نمیکنند؛ کارشان بازخورد به گوگل دربارهی کیفیت نتایج است. این تفاوت مهم است، چون از تبدیل یک مفهوم راهنما به فرمول ساختگی «امتیاز E-E-A-T» جلوگیری میکند.
YMYL یعنی چه؟
YMYL کوتاهشدهی عبارت «Your Money or Your Life» و به فارسی «پول شما یا زندگی شما» است. این اصطلاح در دستورالعملهای ارزیابی کیفیت گوگل برای موضوعاتی استفاده میشود که اطلاعات نادرست یا فریبنده دربارهی آنها ممکن است به سلامت، امنیت، ثبات مالی یا رفاه افراد آسیب بزند. منظور از YMYL یک برچسب عمومی برای همهی صفحههای یک دامنه یا یک صنعت نیست؛ باید صفحه و زمینهی آن را بررسی کرد. هر مطلبی در یک سایت بانکی الزاماً همریسک نیست، همانطور که هر مطلبی خارج از صنعت مالی بیریسک محسوب نمیشود.
در صنعت مالی، موضوعاتی که معمولاً در این طیف قرار میگیرند عبارتاند از:
راهنمای انتخاب، مقایسه یا دریافت وام، اعتبار و تسهیلات؛
توضیح نرخ بهره، هزینهها، جریمهها و شرایط بازپرداخت؛
پسانداز، سرمایهگذاری، سهام، صندوقها، ارزهای دیجیتال و مدیریت ریسک؛
بیمهی عمر، سلامت، خودرو و خانه، بهویژه وقتی صفحه دربارهی استثناهای پوشش یا شرایط مطالبهی خسارت توضیح میدهد؛
برنامهریزی بازنشستگی، مستمری و تصمیمهای بلندمدت مالی؛
اعتبارسنجی، امتیاز اعتباری، گزارشهای اعتباری و مدیریت بدهی؛
مالیات، مزایا، مقررات و تعهدات مالیاتی؛
تشخیص کلاهبرداری، امنیت پرداخت، سرقت هویت و حفاظت از دارایی؛
محاسبهگرها یا ابزارهایی که خروجی آنها میتواند مبنای تصمیم مالی قرار گیرد.
بیمه نمونهی روشنی از این حساسیت است: محتوای آن هم باید شرایط و استثناهای پوشش را دقیق توضیح دهد و هم خودش را با شیوههای تازهی جستوجو سازگار کند. مقالهی سئوی سایتهای بیمه در عصر هوش مصنوعی این تقاطع را از منظر سئو بررسی میکند.
از طرف دیگر، محتوای سبکتر دربارهی تاریخچهی یک برند یا معرفی اصطلاحی عمومی ممکن است ریسک مستقیم کمتری داشته باشد؛ با این حال، اگر صفحهی آموزشی خواننده را به انتخاب محصول مشخص، سرمایهگذاری یا اقدام مالی سوق دهد، اثر تجاری و مخاطرهی آن افزایش مییابد. پس طبقهبندی را با پرسشهایی از این جنس انجام دهید: کاربر پس از خواندن این صفحه احتمالاً چه تصمیمی میگیرد؟ اگر عدد یا توضیحی غلط باشد، چه پیامدی دارد؟ آیا موضوع به مقررات یا نرخ جاری وابسته است؟ آیا صفحه برای اطلاعرسانی طراحی شده یا فروش؟
YMYL مجوزی برای ترساندن تیم محتوا نیست
گاهی اصطلاح YMYL طوری استفاده میشود که انگار گوگل هر محتوای مالی را با یک الگوریتم اسرارآمیز جریمه میکند یا هر صفحه باید حتماً امضای فردی با مدرک مشخص داشته باشد. مستندات رسمی چنین تضمین یا قاعدهی سادهای ارائه نمیکنند. برداشت عملی بهتر این است: هرچه پیامد بالقوهی خطا بیشتر باشد، باید برای صحت، شفافیت، تخصص مناسب، تجربهی واقعی و امکان اصلاح سرمایهگذاری بیشتری کرد.
این رویکرد هم از اغراق پرهیز میکند و هم اهمیت مسئله را کوچک نمیشمارد. یک مقالهی عمومی دربارهی مفهوم وام را میتوان با منابع معتبر و بازبینی متخصص تولید کرد. اما صفحهای که نرخ متغیر و شرایط یک محصول خاص را اعلام میکند، باید به منبع دادهی بهروز وصل باشد و مالک مشخصی برای بهروزرسانی داشته باشد. فرق این دو در چکلیست ثابت نیست؛ در ریسک و سرعت تغییر اطلاعات است.
E-E-A-T چیست و چه کاربردی دارد؟
E-E-A-T سرواژهی چهار مفهوم است: تجربه (Experience)، تخصص (Expertise)، اعتبار (Authoritativeness) و اعتمادپذیری (Trustworthiness). گوگل میگوید اعتماد مهمترین عنصر این مجموعه است و سه مفهوم دیگر میتوانند به ایجاد اعتماد کمک کنند. این مفاهیم یک نمرهی عمومی که بتوان آن را با ابزار سئو محاسبه کرد نیستند؛ چارچوبیاند برای اندیشیدن دربارهی کیفیت و اطمینانبخشی صفحه.
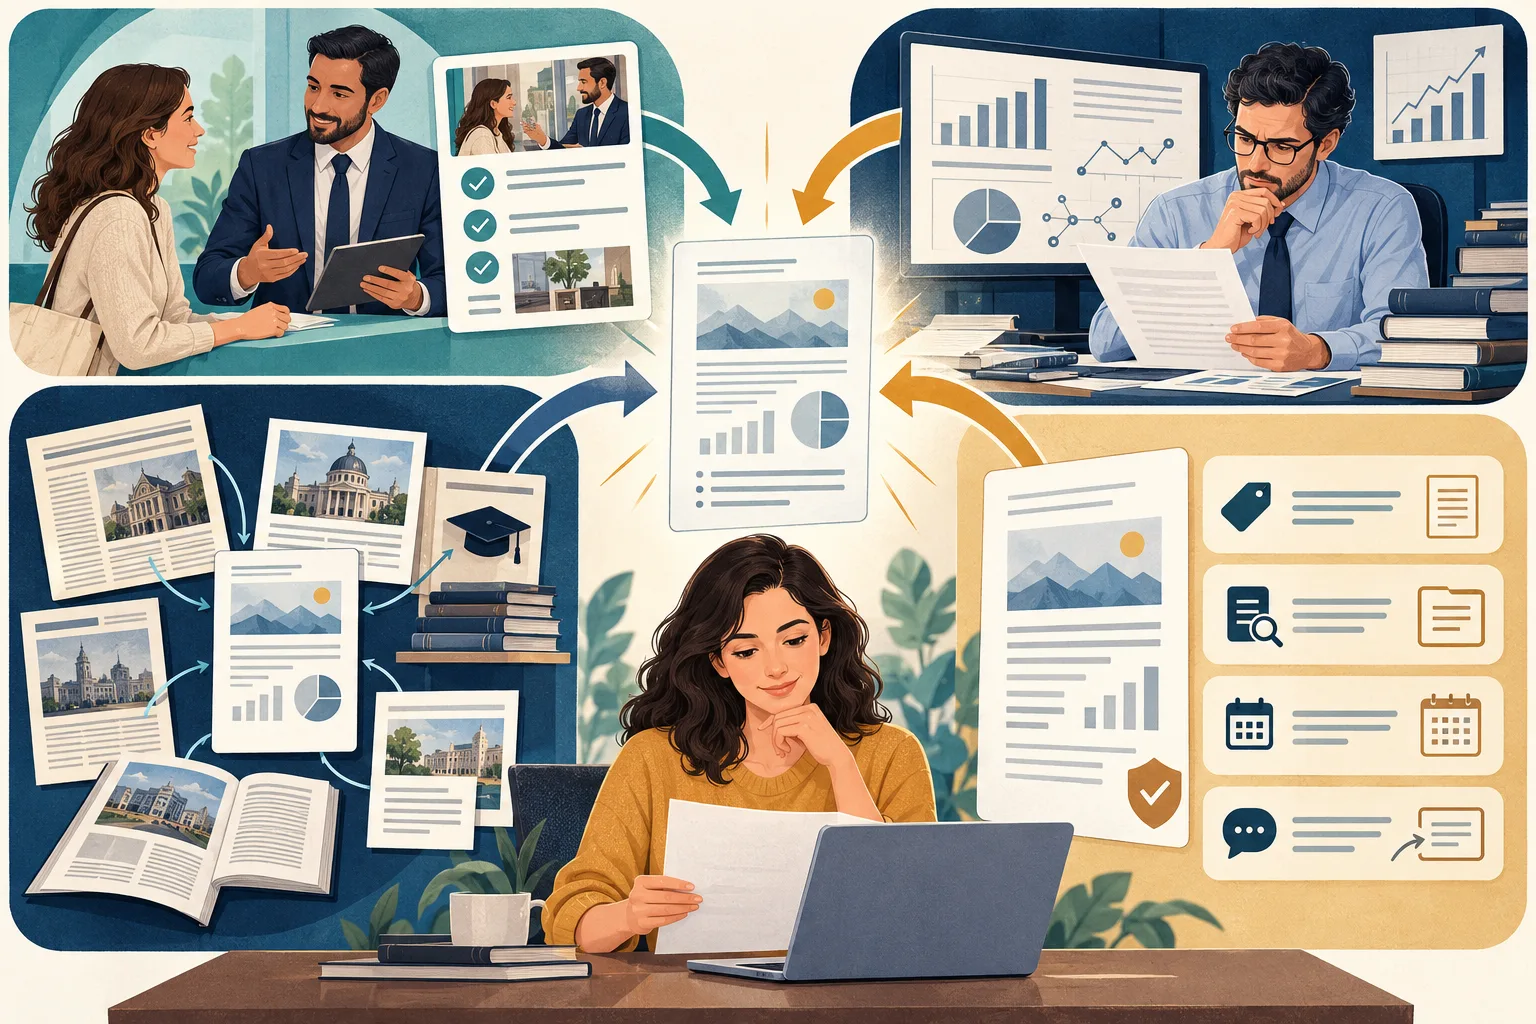
در محتوای مالی، این چهار مفهوم را میتوان اینطور به کار برد:
تجربه: آیا محتوا بر تجربهی واقعی و متناسب تکیه دارد؟
تجربه یعنی نویسنده یا تیم تولید میتواند نشان دهد که محتوای موردنظر را از نزدیک میشناسد؛ برای نمونه، توضیح روندی که مشتری هنگام ارسال درخواست اعتبار طی میکند، تجربهی واقعی کار با یک سامانهی پرداخت، یا جمعآوری پرسشهای پرتکرار کاربران. تجربه بهتنهایی جای تخصص حرفهای را نمیگیرد. برای صفحهای دربارهی پیچیدگی مقررات مالیاتی، تجربهی شخصی یک کاربر کافی نیست؛ برای راهنمای کار با پنل یک سرویس، تجربهی عملی میتواند اطلاعات کاربردی اضافه کند.
تخصص: آیا شخص تولیدکننده دانش لازم را دارد؟
تخصص باید متناسب با نوع ادعا باشد. مقالهای دربارهی اصول پایهی بودجهبندی میتواند با همکاری نویسندهی باتجربه و بازبینی کارشناس مالی تهیه شود. محتوای مربوط به مالیات پیچیده، ارزیابی سرمایهگذاری یا تعهدات بیمهای به تخصص مرتبطتری نیاز دارد. عنوانهایی مثل CFP، CFA یا CPA در بعضی بازارها میتوانند اطلاعات مهمی دربارهی صلاحیت حرفهای بدهند، اما نسخهی جهانی یا شرط رسمی گوگل برای همهی صفحههای مالی نیستند. مدرک باید واقعی، قابل بررسی و مرتبط با حوزهی مطلب باشد؛ تزئین نام نویسنده با عنوانی بیارتباط اعتماد را کاهش میدهد.
اعتبار: آیا دیگران، برند یا متخصص را در زمینهی مربوط میشناسند؟
اعتبار در خلأ ساخته نمیشود. سابقهی قابل بررسی، اشارههای تحریریهای، همکاری با نهادهای معتبر، نقلقول متخصصان، مشارکت در پژوهش یا حضور حرفهایِ مرتبط میتواند به درک اعتبار کمک کند. تعداد بکلینک بهتنهایی برابر با اعتبار نیست. یک لینک خریداریشده از سایتی نامرتبط، اثبات تخصص مالی محسوب نمیشود؛ یک گزارش روشمند که رسانههای معتبر به آن استناد میکنند، میتواند شواهد قویتری از ارزش واقعی برند باشد.
اعتمادپذیری: آیا مخاطب میتواند به ادعا و ارائهی صفحه اعتماد کند؟
این مفهوم از همه گستردهتر است. آیا صفحه مشخص میکند اطلاعات را چه کسی نوشته و چه کسی بازبینی کرده؟ منابع بهروز و مرتبطاند؟ هزینهها و محدودیتهای محصول شفافاند؟ محتوای تبلیغاتی از راهنمای مستقل تفکیک شده؟ صفحه امن، قابل استفاده و بدون الگوهای فریبنده است؟ اگر اشتباهی رخ دهد، مسیر تماس و اصلاح وجود دارد؟ آیا تاریخ بهروزرسانی با تغییر واقعی محتوا هماهنگ است؟ در حوزهی مالی، پاسخ به این پرسشها باید در تجربهی واقعی صفحه دیده شود، نه فقط در یک تگ یا متن تبلیغاتی.
تفاوت رویکرد گوگل با توصیههای رایج بازار
مقایسهی مستندات رسمی گوگل با راهنماهای شرکتهای بزرگ سئو کمک میکند پیشنهادهای مفید را از ادعاهای قطعینما جدا کنیم. در راهنمای Google Search Central، تأکید اصلی بر محتوای اصیل و مفید، هدف مردممحور، نویسندگی روشن، دقت ویژه در YMYL، تجربهی مناسب صفحه و سؤالهای «چه کسی، چگونه و چرا» است. همچنین گوگل صریح است که رتبهی جستوجو با یک عامل منفرد توضیح داده نمیشود و نمرهی ارزیابان کیفیت مستقیماً وارد رتبهبندی نمیشود.
راهنمای Ahrefs دربارهی سئوی خدمات مالی، که بهروزرسانی آن در سال ۲۰۲۵ منتشر شده، از مصاحبه با متخصصان حوزه استفاده میکند و بحث را به بخشهای اجرایی مانند شناخت کسبوکار، محتوا، سئوی فنی، اعتبار و سنجش میبرد. مزیت این نوع راهنما، تبدیل اصول کلی اعتماد به پرسشها و اقدامهای واقعی برای تیمهای کوچک و بزرگ است. محدودیتش این است که تجربهی متخصصان یا تحلیل یک شرکت را نباید با مستند رسمی گوگل یکی دانست؛ مثلاً ادعای وزن بیشتر یک سیگنال خاص باید بهعنوان تجربه یا فرضیهی عملی برچسب بخورد، مگر آنکه گوگل آن را تأیید کرده باشد. (راهنمای Ahrefs برای سئوی خدمات مالی)
راهنمای Semrush دربارهی سئوی خدمات مالی نیز بر تحقیق کلمات کلیدی، شناخت نیت جستوجو، محتوای باکیفیت، تجربهی کاربری، تخصص نویسنده و سلامت فنی سایت تأکید میکند. این پیشنهادها برای ساخت برنامهی کاری مفیدند، بهویژه وقتی به یک نقشهی راه شامل صفحات خدمات، موضوعات آموزشی، صفحات محلی و گزارش عملکرد تبدیل شوند. اما عبارتهایی مانند «گوگل این کار را برای رتبهبندی میسنجد» باید با دقت خوانده شوند: در بسیاری از موارد، منابع تجاری برداشت خود از رفتار جستوجو را توضیح میدهند، نه عامل رتبهبندی اعلامشدهی رسمی. (راهنمای Semrush برای سئوی خدمات مالی)
تعریف چرخهی بازبینی محتوا، رسیدگی جداگانه به صفحههای حساس به نرخ یا مقررات، آمادهکردن قالبهایی برای بررسی انطباق، توجه به افشاگریها، ممیزی لینکهای داخلی و ادغام یا بازنشستهکردن صفحههای قدیمی. اینها پیشنهادهای اجرایی خوبی هستند، چون مشکلات واقعی تیمهای مالی را هدف میگیرند. با این حال، متن در برخی نقاط زبان تبلیغاتی و قطعی به کار میبرد؛ از جمله پیوند مستقیم بین «رتبهگرفتن» و یک فهرست ثابت از پنج سیگنال، یا این برداشت که اسکیما میتواند اعتبار را برای موتور جستوجو اثبات کند. منبع رسمی گوگل میگوید دادهی ساختاریافته میتواند درک صفحه را بهتر کند و برای برخی نمایشهای غنی واجدشرایط کند، اما وجود اسکیما تضمین نمایش یا رتبه نیست و داده باید بازتاب محتوای قابل مشاهده و واقعی باشد.
پس نسخهی متوازن چنین است: از گوگل برای فهم اصول و محدودیتها استفاده کنید؛ از راهنماهای Ahrefs و Semrush برای ایدههای اجرایی و دستهبندی کارها کمک بگیرید.هیچیک از چکلیستها را به وعدهی رتبه یا نسخهی یکسان برای همهی بازارها تبدیل نکنید.
طراحی استراتژی محتوا بر اساس ریسک و نیت جستوجو
یک استراتژی محتوای مالی خوب از فهرست حجم جستوجو آغاز نمیشود؛ از سؤالهای مخاطب، تصمیمهایی که پیش رو دارد و ریسک احتمالی اطلاعات نادرست آغاز میشود. حجم جستوجو همچنان مفید است، اما بدون فهم نیت کاربر و تناسب تجاری میتواند تیم را به تولید صفحههایی بکشاند که بازدید میآورند ولی به مخاطب کمکی نمیکنند یا حتی برداشت غلط میسازند.
۱. موضوعها را بر اساس نوع اثر و تغییرپذیری دستهبندی کنید
برای شروع، تمام محتوا و صفحههای محصول را در چند گروه قرار دهید:
مفاهیم پایدار آموزشی: مانند تعریف نرخ بهره، تفاوت پسانداز و سرمایهگذاری یا مفهوم فرانشیز بیمه. این موضوعات معمولاً دیرتر تغییر میکنند، اما مثالها و ارجاعها هنوز نیاز به بازبینی دارند.
راهنمای تصمیمگیری: مانند مقایسهی روشهای بازپرداخت بدهی یا معیارهای انتخاب بیمهنامه. متن باید گزینهها، محدودیتها، پیامدها و مواردی را که به شرایط فرد بستگی دارد روشن کند.
دادهها و قواعد حساس به زمان: نرخ، سقف مالیاتی، مقررات، شرایط تأیید، هزینه یا پیشنهاد کمپین. برای این موارد باید صاحب داده، منبع و مهلت بازبینی مشخص باشد.
صفحههای تجاری و معرفی محصول: وعدهها، قیمت، شرایط استفاده، کارمزد، استثناها، واجدشرایطبودن و اقدام بعدی باید با محصول واقعی منطبق باشند.
هشدارهای امنیتی یا اخبار پرشتاب: خبر کلاهبرداری یا تغییر سیاست میتواند سریع منسوخ شود؛ انتشار و اصلاح آن به مسیر واکنش کوتاه نیاز دارد.
پس از این گروهبندی، برای هر صفحه یک سطح ریسک تعریف کنید؛ برای مثال، کم، متوسط و بالا. امتیاز ریسک را با ترکیبی از شدت پیامد خطا، احتمال خطا، سرعت تغییر اطلاعات، وسعت مخاطب و میزان اتکای خواننده به صفحه بسازید. این سیستم امتیازدهی، استاندارد گوگل نیست؛ ابزار مدیریتی داخلی شماست تا منابع بازبینی و زمان متخصص به اولویت درست برسد.
۲. نقشهی موضوعی را به سفر تصمیم کاربر وصل کنید
کاربر مالی معمولاً از چند گام میگذرد: مسئله را تشخیص میدهد، مفاهیم را یاد میگیرد، گزینهها را مقایسه میکند، شرایط خود را میسنجد و در نهایت اقدام میکند. معماری محتوا میتواند این مسیر را بازتاب دهد.
برای نمونه، موضوع «وام کسبوکار» ممکن است چنین خوشهای داشته باشد:
صفحهی راهنمای پایه: وام کسبوکار چیست و چه تفاوتی با اعتبار کوتاهمدت دارد؟
راهنمای مقایسه: نرخ اسمی، هزینهی مؤثر، کارمزد و جریمهی تسویهی زودهنگام چه تفاوتی دارند؟
صفحهی ابزار: محاسبهی تقریبی قسط با توضیح مفروضات و محدودیتهای محاسبهگر؛
صفحهی شرایط محصول: مبلغ، دوره، مدارک، واجدشرایطبودن، هزینهها و استثناها؛
صفحهی پرسشهای پرتکرار با پاسخهای تأییدشده توسط تیم محصول و انطباق؛
راهنمای اقدام امن: چطور از پیشنهادهای جعلی و سرقت اطلاعات درخواست جلوگیری کنیم؟
هر صفحه نقش مشخصی دارد. اگر چند صفحه پاسخ تقریباً یکسانی به یک قصد جستوجو بدهند، میتوانند با هم رقابت کنند و تجربهی کاربر را گیجکننده سازند. گاهی باید موضوعها را ادغام کرد؛ گاهی نیتها متفاوتاند و صفحههای جدا منطقیترند. تصمیم را با بررسی نتایج واقعی جستوجو، دادهی سرچ کنسول، تحلیل نیاز مخاطب و محتوای فعلی بگیرید، نه با قانون سادهی «هر کلیدواژه یک صفحه».
۳. از زبان مردم استفاده کنید، اما پاسخ را بیش از حد ساده نکنید
در تحقیق، سؤالهای پشتیبانی مشتریان، تماسهای فروش، گفتوگوهای تیم خدمات، شکایتها، فرمهای جستوجوی داخلی، پیشنهادهای موتور جستوجو و کوئریهای Search Console را کنار ابزارهای کلیدواژه قرار دهید. مخاطب ممکن است «نرخ مؤثر وام چطور حساب میشود؟» یا «اگر قسط عقب بیفتد چه میشود؟» را جستوجو کند، در حالی که اصطلاح تخصصی تیم محصول چیز دیگری است.
اما پاسخ به سؤال ساده نباید حقیقت را تحریف کند. اگر پاسخ کوتاه به شرایط وابسته است، همان ابتدا محدودهی وابستگی را بگویید. مثلاً: «مبلغ قسط به اصل وام، نرخ، دوره و ساختار کارمزد بستگی دارد؛ محاسبهگر زیر بر اساس فرضهای مشخص یک برآورد میدهد، نه تعهد نهایی وامدهنده.» سپس فرضها را نشان دهید. چنین توضیحی هم برای انسان مفیدتر است و هم احتمال برداشت غلط را کمتر میکند.
۴. برای هر ادعا ردپای منبع بسازید
هر ادعای مهم مالی را در یک فایل یا CMS به منبع اصلی، تاریخ دسترسی و مسئول تأیید وصل کنید. منبع میتواند سند مقرراتی رسمی، صفحهی محصول، دادهی بانک مرکزی یا نهاد ناظر، گزارش پژوهشی معتبر یا مصاحبهی ثبتشده با متخصص باشد. اگر منبع ثانویه استفاده میکنید، مشخص کنید چرا منبع اولیه در دسترس نبوده و چه کسی صحت برداشت را کنترل کرده است.
این «دفتر ثبت ادعا» لازم نیست برای خواننده نمایش داده شود، اما به ویراستار کمک میکند تا هنگام تغییر نرخ یا مقررات بفهمد کدام صفحه متأثر میشود. همچنین در صورت اختلاف میان دو صفحهی داخلی، تیم میتواند منبع معتبرتر را تشخیص دهد. در صفحهی منتشرشده، پیوند به منابعی که برای مخاطب مفیدند، شفافیت و امکان بررسی را بالا میبرد. منابع باید مستقیم به ادعا مربوط باشند؛ افزودن فهرست بلند لینکهای عمومی در پایان، جای استناد دقیق در متن را نمیگیرد.
نویسنده، بازبین و مسئولیت تحریریه
نام نویسنده فقط یک خط در قالب صفحه نیست؛ راهی است تا مخاطب بداند اطلاعات از کجا آمده و برای ارزیابی صلاحیت نویسنده چه چیز دیگری میتواند بخواند. گوگل توصیه میکند در جایی که انتظار میرود، اطلاعات دقیق نویسنده ارائه شود و صفحهی نویسنده، پیشینه و حوزههای کاری او را توضیح دهد. راهنمای رسمی همچنین دربارهی انتساب فریبنده هشدار میدهد؛ ساختن هویت، مدرک یا تصویر جعلی برای ایجاد ظاهر تخصص میتواند اعتماد را از بین ببرد.
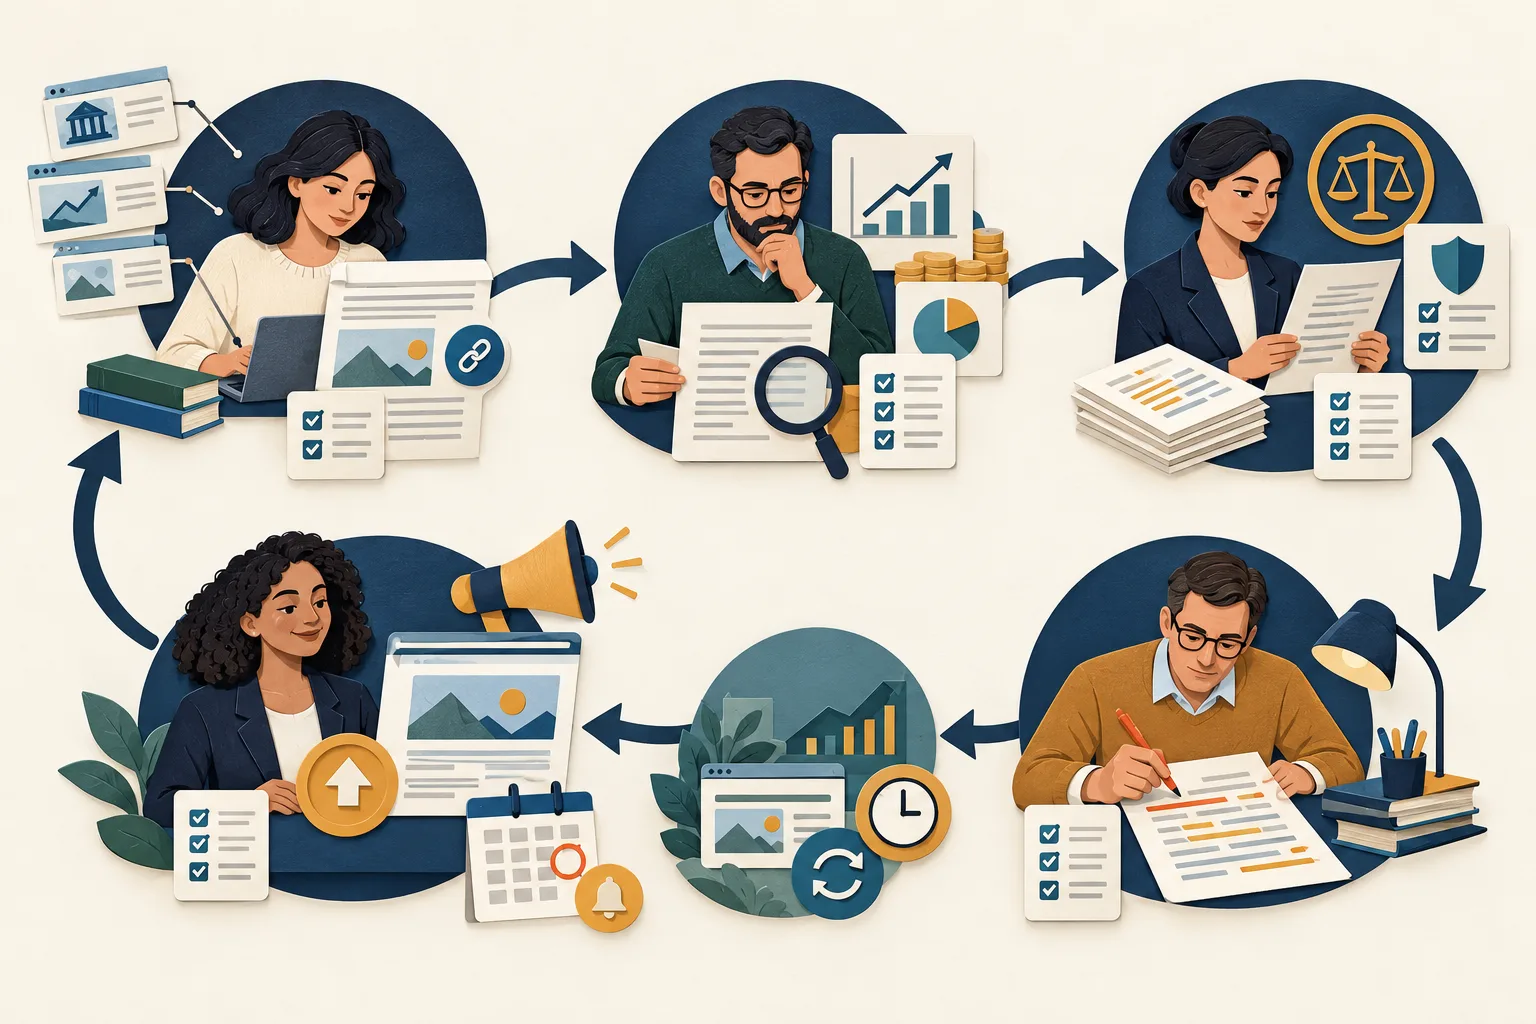
برای تیم مالی، بهتر است نقشها جدا و دقیق باشند:
نویسنده: مسئول ساختار، وضوح و نگارش؛ باید تجربه یا دانش موضوع را داشته باشد یا تحت راهنمایی متخصص کار کند.
کارشناس موضوع: ادعاها، مفاهیم و مثالهای تخصصی را تأیید میکند؛ ممکن است نویسنده نباشد.
بازبین حقوقی یا انطباق: بررسی میکند که متن با قوانین، سیاست محصول، الزامات افشا و بازار هدف سازگار باشد.
ویراستار: کیفیت زبان، استدلال، سازگاری اصطلاحات و منبعدهی را کنترل میکند.
مالک صفحه: مسئولیت بازبینی دورهای، ثبت تغییرات و حذف یا اصلاح اطلاعات منسوخ را دارد.
همهی این افراد لازم نیست در هر صفحه درج شوند؛ نقش واقعی هر فرد را نشان دهید. میتوان زیر عنوان آورد: «نویسنده: …»، «بازبینی تخصصی: …»، «بازبینی حقوقی: …» و پیوند به صفحهی معرفی هر شخص را افزود. اگر کارشناس نامدار بازبینی نکرده، عنوان «بازبینیشده توسط متخصص» ننویسید. اگر نوشته با کمک ابزارهای خودکار تهیه شده و مخاطب ممکن است دربارهی روش تولید پرسش داشته باشد، توضیح متناسبی دربارهی نقش ابزار و نظارت انسانی بدهید؛ مهمتر از نمایش واژهی AI، پاسخگویی صادقانه دربارهی مسئولیت نهایی محتواست.
صفحهی نویسندهی مفید چه اطلاعاتی دارد؟
صفحهی نویسنده بهتر است شامل نام واقعی، عکس واقعی و دارای مجوز، سمت، سوابق مرتبط، حوزههایی که در آنها محتوا مینویسد یا بازبینی میکند، نهادهای حرفهای یا گواهیهای قابل بررسی، نمونه نوشتهها و راه ارتباطی باشد. هر موردی که برای انتشار نیاز به اجازه دارد یا محرمانه است، درج نشود. از نوشتن متنهای مبهم مثل «سالها تجربه در صنعت مالی» بدون توضیح پرهیز کنید؛ یک شرح محدود اما قابل تأیید از ادعای بزرگ بهتر است.
در بازارهای مختلف، مدارک حرفهای متفاوتاند. سازمان و کشور هدف را مشخص کنید و عنوانها را با معنای واقعیشان توضیح دهید. مخاطب فارسیزبان ممکن است معادل مستقیم یک مجوز خارجی را نشناسد؛ معرفی کوتاه نهاد صادرکننده و دامنهی صلاحیت میتواند کمک کند. مهم این است که هیچ گواهی را بهعنوان مجوز توصیهگری در کشوری دیگر جا نزنید.
مدیریت انطباق بدون متوقفکردن انتشار
بازبینی حقوقی و انطباق میتواند گلوگاه انتشار شود. راهکار، حذف نظارت نیست؛ طراحی فرایند به شکلی است که همهچیز در لحظهی آخر به یک بازبین وابسته نباشد. تیمی که مرحلهی بررسی را در برنامهی محتوا پیشبینی نکند، معمولاً یا تأخیر مکرر میبیند یا فشار برای انتشار شتابزده را تجربه میکند.
یک جریان کاری روشن بسازید
برای هر محتوای مالی میتوان این مراحل را تعریف کرد:
درخواست و هدف: مسئلهی مخاطب، قصد جستوجو، هدف تجاری و صفحهی مقصد روشن میشود.
ارزیابی ریسک: صفحه بر اساس تغییرپذیری و پیامد خطا در سطح مناسب قرار میگیرد.
بریف و منابع: نویسنده پرسشها، ادعاهای کلیدی، منابع و نیاز به متخصص را دریافت میکند.
پیشنویس: متن با بخشهای مشخص برای منبع، مثال، محدودیت، افشا و اقدام بعدی تهیه میشود.
بازبینی تخصصی: متخصص موضوع دادهها و تفسیرها را کنترل میکند.
بازبینی انطباق: تیم حقوقی یا انطباق فقط بخشهای موردنیاز و ادعاهای حساس را بررسی میکند.
ویرایش و انتشار: ویراستار تناقضها و وضوح را میسنجد؛ سپس صفحه، تاریخ، نویسنده و منابع کنترل میشوند.
پایش و بازبینی: مالک صفحه تاریخ سررسید را ثبت میکند و تغییر مقررات یا محصول بازبینی زودتر را فعال میکند.
برای مقالات کمریسک میتوان از الگوی ازپیشتأییدشده استفاده کرد. برای صفحات نرخمحور یا محصولی، بخشهای نرخ، کارمزد و شرایط باید منبع داده و مالک جداگانه داشته باشند. زبان استاندارد افشا را میتوان با مشورت انطباق آماده کرد، اما نباید آن را بیتوجه به هر پیشنهاد یا بازار کپی کرد؛ افشای مناسب باید هم خوانا باشد، هم با واقعیت محصول مطابقت داشته باشد.
ماتریس مسئولیت تعریف کنید
یک جدول ساده مشخص کند چه کسی مینویسد، چه کسی تأیید میکند، چه کسی باید در جریان باشد و چه کسی تصمیم نهایی میگیرد. اگر در هر محتوا ۶ نفر باید همهچیز را امضا کنند، مسیر کند میشود و مسئولیت پراکنده میماند. بازبین را بر اساس تخصص لازم انتخاب کنید، نه صرفاً بر اساس جایگاه سازمانی. در عین حال، برای ادعاهای حیاتی یک مسیر تشدید (escalation) و جایگزین زمانی داشته باشید تا غیبت یک نفر کل تقویم را متوقف نکند.
تقویم انتشار را از روز اول با زمان بررسی هماهنگ کنید
برنامهی انتشار باید زمان تخصص و انطباق را شامل شود. زمان واقعی به ساختار سازمان، کشور و ریسک محتوا وابسته است؛ بنابراین عدد ثابتی برای همهی شرکتها پیشنهاد نمیشود. در پروژهی جدید، ابتدا چند محتوا را بهصورت آزمایشی از مسیر کامل عبور دهید و زمان هر مرحله، میزان رفتوبرگشت و علت بازنویسی را ثبت کنید. سپس برنامهی ماه بعد را بر اساس دادهی واقعی اصلاح کنید.
تولید محتوا را نیز بهصورت موجی برنامهریزی کنید: بریف و منابع چند صفحهی مرتبط را با هم آماده کنید، بازبینی تخصصی را در بازههای ثابت انجام دهید و از تکرار پرسشهای پایه در هر مقاله جلوگیری کنید. این روش کیفیت را افزایش میدهد، چون متخصص میتواند یک مجموعهی موضوعی را یکجا ببیند و تناقض بین صفحهها را زودتر پیدا کند.
تازگی محتوا و جلوگیری از اطلاعات منسوخ
«تاریخ بهروزرسانی» خودبهخود محتوا را تازه نمیکند. اگر عددها و قواعد همان قبلیاند و مطلب واقعاً بازبینی نشده، عوضکردن تاریخ فقط ظاهر تازه میسازد و اعتماد را تضعیف میکند. راهنمای گوگل نیز دربارهی دستکاری تاریخ صفحه برای وانمودکردن تازگی هشدار میدهد. در حوزهی مالی باید به جای بهروزرسانی صوری، برنامهی مبتنی بر نوع ادعا و منبع داشته باشیم.
برای هر صفحه حداقل این موارد را در شناسنامه محتوا نگه دارید:
تاریخ انتشار و تاریخ آخرین بازبینی واقعی؛
نام مالک صفحه و بازبینهای تخصصی؛
منابع داده و تاریخ آخرین تأیید آنها؛
اجزای حساس: نرخ، قانون، مبلغ، محصول، هزینه یا مثال؛
تاریخ بازبینی برنامهریزیشده و محرکهای بازبینی فوری؛
نسخه یا خلاصهی تغییرات مهم؛
تصمیم نگهداری، ادغام، جایگزینی یا حذف.
بازبینی را در دو مسیر دنبال کنید. بازبینی زمانبندیشده برای همهی صفحهها در چرخهی متناسب با ریسک انجام میشود. بازبینی رویدادمحور هنگام انتشار مقررات جدید، تغییر محصول، اصلاح نرخ، شکایت مهم یا اعلام خطا فعال میشود. صفحات متغیر ممکن است به پایش مستمر یا بازبینی ماهانه نیاز داشته باشند؛ صفحههای پایدار را میتوان در دورههای طولانیتری بررسی کرد. هر برنامهای که انتخاب میکنید باید با ظرفیت واقعی تیم هماهنگ باشد.
صفحههای قدیمی را به سه دسته تقسیم کنید
بهروزرسانی: موضوع هنوز تقاضا و ارزش دارد، اما داده یا ساختار آن نیاز به اصلاح دارد.
ادغام: چند صفحهی کمتمایز به یک منبع جامعتر و روشنتر تبدیل میشوند؛ سپس تغییر مسیرها و لینکهای داخلی بررسی میشوند.
بازنشستهسازی: اطلاعات دیگر معتبر یا مفید نیست و جایگزین مناسبی وجود ندارد. صفحه را با تصمیم آگاهانه حذف یا از دسترس جستوجو خارج کنید و لینکهای داخلی یا ارجاعهای خارجی را نیز بررسی کنید.
حذف گروهی همهی صفحههای قدیمی فقط به دلیل تاریخ انتشار راهبرد مناسبی نیست. صفحهای با عمر بالا ممکن است ارزشمند باشد و صفحهای تازه ممکن است اطلاعات نادرست داشته باشد. معیار، کیفیت، صحت، نیاز مخاطب، ترافیک و تبدیل، پیوندهای ورودی و امکان اصلاح است.
بهینهسازی صفحه و اصول سئوی پایه
هیچ مقدار اعتبار نویسنده یا محتوای خوب نمیتواند مانع دسترسی خزنده یا تجربهی خراب صفحه را جبران کند. صفحههای مهم باید در وضعیت فنی مناسبی باشند: قابل خزیدن، قابل ایندکس در صورت نیاز، سریع، قابل استفاده با موبایل، بدون خطای رندر و دارای نشانی پایدار. لینکهای داخلی باید واقعی و قابل پیمایش باشند. دادههای ضروری مثل نرخ و شرایط محصول را در متن HTML قابلخواندن ارائه کنید، نه فقط در تصویر یا فایل دشوار برای دسترسی. راهنمای ممیزی فنی سئو جزئیات بررسی این لایهها را شرح میدهد.
عنوان، توضیح متا و تیتر
عنوان صفحه باید موضوع و وعدهی واقعی را بازتاب دهد؛ مثلاً «هزینهی واقعی وام کسبوکار را چطور مقایسه کنیم؟» دقیقتر از «بهترین وام، همین امروز!» است. توضیح متا فضای محدودی برای خلاصهی ارزش صفحه فراهم میکند؛ آن را طبیعی بنویسید و ادعایی نکنید که متن پاسخ نمیدهد. گوگل ممکن است عنوان یا توضیح نمایشدادهشده را متناسب با جستوجو بازنویسی کند؛ بنابراین این بخشها کنترل کامل نمایش نیستند، اما برای مخاطب و فهم موضوع مفیدند.
از یک H1 روشن استفاده کنید و تیترهای H2 و H3 را بر اساس منطق محتوا بچینید. تیترها را برای جایدادن مترادفها مصنوعی نکنید. اگر مقاله چند مرحلهی عملی دارد، آنها را با عنوانهای فعلمحور یا پرسشی جدا کنید. پاراگرافهای کوتاه، جدول مقایسه و مثال عددیِ دارای فرضهای آشکار، خواندن را ساده میکنند؛ اما شکل ظاهری نباید جای توضیح محدودیتها را بگیرد.
لینکسازی داخلی با نیت کمک به تصمیم
لینک داخلی باید کاربر را به گام بعدی مرتبط ببرد. مقالهی آموزشی دربارهی نرخ بهره میتواند به راهنمای مقایسهی هزینهی وام، واژهنامهی مالی یا صفحهی ابزار محاسبه لینک بدهد. صفحهی محصول میتواند به مدارک، شرایط و افشاها وصل باشد. متن لینک باید مقصد را توصیف کند؛ عبارت مبهمی مثل «اینجا کلیک کنید» اطلاعات کمی میدهد.
لینکها را بر اساس معماری خوشهای تنظیم کنید: صفحهی محوری، راهنماهای فرعی و صفحههای خدمات یا محصول. هر مقالهی فرعی باید بتواند به هاب موضوعی و منابع پشتیبان مرتبط برگردد. لینکدادن همهی مقالهها به همهی صفحات باعث آشفتگی میشود. همچنین در هر بهروزرسانی بررسی کنید که مقصد هنوز مرتبط، فعال و درست است.
در برنامهریزی این خوشهها، محتوا باید از مسئله و پرسش واقعی مخاطب شکل بگیرد و هر صفحه نقشی روشن در سفر تصمیم داشته باشد. در صنعت مالی، یک خوشه میتواند پرسشهای عمومی را به راهنمای مقایسه، ابزار محاسبه و صفحهی شرایط محصول پیوند دهد، بیآنکه برای هر عبارت مشابه صفحهای جدا بسازد.
اعتبار بیرونی و لینکسازی در حوزهی مالی
برای سازمان مالی، اعتبار بیرونی زمانی ارزشمند است که از ارتباط واقعی و ارزش محتوایی ناشی شده باشد. پژوهش اختصاصی دربارهی رفتار بازار، تحلیل دادههای ناشناس و تجمیعشده، ابزار محاسبهی مفید، توضیح کارشناسی برای رسانه یا راهنمایی که نیاز حرفهای مشخصی را پاسخ میدهد، میتواند توجه سردبیران و متخصصان را جلب کند. هدف اولیه باید مفیدبودن دارایی باشد؛ لینک طبیعی پیامد احتمالی آن است، نه کالا برای خرید. این بحث در جستوجوی مولد هم ادامه دارد؛ رابطهی بکلینکها با جستوجوی هوش مصنوعی را باید در چارچوب اعتبار واقعی منابع دید، نه بهعنوان راه میانبری برای استنادگرفتن.
از شبکههای لینکسازی، تبادل انبوه، انکر تکستهای دستکاریشده و رپورتاژهایی که صرفاً برای انتقال اعتبار منتشر میشوند دوری کنید. راهنمای اسپم گوگل، لینکهایی را که برای دستکاری رتبه ایجاد شدهاند در دستهی سیاستهای اسپم میآورد. برای محتوای دارای حمایت مالی یا جایگاه تبلیغاتی، برچسبگذاری شفاف و پیروی از سیاستهای جستوجو اهمیت دارد. در بازار مالی، رابطهی میان شفافیت تجاری و اعتماد مخاطب حتی از ریسک فنی هم فراتر میرود؛ خواننده باید بداند چه کسی از پیشنهاد سود میبرد.
برای ارزیابی فرصت روابط عمومی، فقط «اعتبار دامنه» ابزارهای تجاری را نسنجید. مرتبطبودن رسانه با موضوع، مخاطب واقعی، کیفیت تحریریه، سابقهی اصلاح خطا، شفافیت حمایت مالی و احتمال رسیدن به کاربر هدف را بررسی کنید. ذکر نام تجاری بدون لینک هم میتواند برای شناخت مخاطب ارزش داشته باشد، اما نباید از آن نتیجهی قطعی دربارهی اثر الگوریتمی بگیرید.
GEO و جستوجوی هوش مصنوعی: چه کارهایی واقعاً مفید است؟
GEO یا بهینهسازی برای موتورهای مولد، نامی است که در بازار برای مجموعهای از شیوهها به کار میرود که هدفشان کمک به یافتن، فهمیدن و گاهی استنادکردن به محتوای یک برند در پاسخهای تولیدشده با هوش مصنوعی است. مرز این اصطلاح هنوز در حال شکلگیری است و هر فروشندهای از آن معنای یکسانی نمیفهمد. به همین دلیل، بهتر است به جای خرید «ترفند GEO»، مسئله را به اجزای قابلاندازهگیری بشکنیم: آیا خزنده به صفحه دسترسی دارد؟ آیا متن پاسخ روشن و قابل استناد دارد؟ آیا اطلاعات دربارهی برند و نویسنده در وب با هم سازگار است؟ آیا منابع معتبر از ادعاها حمایت میکنند؟ آیا کاربر پس از دیدن پاسخ، دلیل خوبی برای مراجعه به سایت دارد؟
GEO جایگزین SEO نیست؛ وقتی زیرساخت و محتوای صفحه برای جستوجو قابل فهم و مفید باشد، همان پایهها به کشف آن در تجربههای مولد هم کمک میکنند. برای توضیح تفاوت و همپوشانی این دو رویکرد، مقالهی GEO و SEO چه تفاوتی دارند؟ جزئیات بیشتری دارد.
گوگل در راهنمای رسمی قابلیتهای مولد جستوجو توصیه میکند همان اصول پایهی سئو و محتوای باکیفیت را رعایت کنیم. طبق این راهنما، ساخت فایلهای ویژه مانند llms.txt برای حضور در قابلیتهای مولد گوگل لازم نیست، «ریزریزکردن» اجباری متن به قطعههای کوچک، شرط حضور نیست و اسکیما یا نشانهگذاری مخصوصی برای AI Overviews معرفی نشده است. راهنما همچنین بر محتوای منحصربهفرد و ارزشمند و ادامهی استفاده از اصول فنی و محتوایی سئو تأکید میکند. این توصیه، اطمینان از نمایش یا ارجاع را نمیدهد؛ فقط مرز میان اصول مستند و ادعاهای تبلیغاتی را روشن میسازد.
محتوایی بنویسید که پاسخ مستقل و زمینهی کافی دارد
برای کمک به خواننده و ماشین، پاسخهای اصلی را با جملههای روشن بیان کنید و بعد زمینه، استثنا، منبع و مثال را توضیح دهید. اگر تیتر میپرسد «نرخ مؤثر چیست؟»، پاراگراف نخست تعریف سادهای بدهد، اما سپس روشن کند که تعریف و محاسبهی دقیق ممکن است تابع قوانین و ساختار قرارداد در هر بازار باشد. بیان مستقیم به معنی خلاصهسازی افراطی نیست. در محتوای مالی، پاسخ یکخطی گاهی بخش مهمی از ریسک یا شرط را حذف میکند.
برای دادههای عددی، واحد، بازهی زمانی، تاریخ، منبع و روش را کنار عدد ذکر کنید. نمودار باید دارای توضیح متنی باشد. اگر جدول مقایسه میسازید، معیارها را مشخص و موارد ناموجود را با «اطلاعات در دسترس نیست» علامتگذاری کنید؛ خالیگذاشتن خانه میتواند به اشتباه بهعنوان صفر یا «شامل نمیشود» خوانده شود. نام محصول و نهاد را یکسان بنویسید تا خواننده بداند اشارهها به یک موجودیت واحدند. اینها ترفندهای تضمینی برای مدل نیستند؛ کیفیت ارائهی اطلاعات را برای انسان هم بالا میبرند.
بهجای تولید انبوه، شاهد و دیدگاه اختصاصی ارائه کنید
اگر ده وبسایت یک تعریف عمومی را با واژههای متفاوت بازنویسی کنند، نسخهی یازدهم احتمالاً ارزش جدیدی اضافه نمیکند. مزیت یک برند مالی میتواند دادهی داخلیِ بینام و تجمیعشده، مشاهدهی واقعی پرسشهای کاربران، تجربهی اجرای یک فرایند، مصاحبه با متخصصان، ابزار محاسبهی شفاف یا توضیحی دقیق از محدودیتهای یک تصمیم باشد. برای استفاده از دادهی مشتری، رضایت، حریم خصوصی و حداقلسازی اطلاعات شخصی را رعایت کنید. دادهی حساس را صرفاً برای تولید محتوای تبلیغاتی منتشر نکنید.
توصیههای GEO که بر تعداد خاصی از آمار، نقلقول، تیترهای پرسشی یا واژههای کلیدی تکیه دارند، ممکن است در برخی آزمایشها به بهبود خوانایی کمک کنند، اما نباید بهعنوان عامل قطعی ارجاع معرفی شوند. اگر یک ساختار خوانایی را بهتر میکند، استفاده کنید؛ اگر فقط برای اثرگذاری ادعایی روی مدلها متن را مصنوعی میکند، ارزش ندارد. گوگل نیز توصیه میکند ادعاهای مربوط به AEO/GEO را با راهنمای رسمی بسنجیم و نسبت به وعدههای تضمینی محتاط باشیم.
اندازهگیری GEO را با محدودیتهای واقعی انجام دهید
ممکن است گزارشهای Search Console دربارهی قابلیتهای جدید در طول زمان تغییر کنند و دادهی یک سطح گزارش، تمام ارجاعهای سامانههای گفتوگومحور بیرونی را پوشش ندهد. ارجاعهای ثبتشده در ابزار تحلیل، پرسوجوهای برند، تغییر در کیفیت سرنخ، اشارههای خبری، پرسشهای نمونه در چند سیستم و نرخ تبدیل کاربرانی که از این مسیرها آمدهاند میتوانند کنار هم بررسی شوند؛ اما پاسخ مدلها پویاست و آزمایشهای دستی بازتولیدپذیری کامل ندارند. گزارش دهید که نمونهبرداری چگونه انجام شده، چند پرسش و چند نوبت بررسی شده و چه میزان نوسان وجود داشته است.
برای یک پایش داخلی، پرسشهای واقعی مشتری را در دستههای مشخص انتخاب کنید، تاریخ و زبان پرسش را ثبت کنید، پاسخ و منابع ذکرشده را نگه دارید و در بازههای منظم دوباره بررسی کنید. نمونه را به یک مدل یا یک پرسش محدود نکنید. هدف کشف شکاف اطلاعاتی و بررسی تغییر سهم دیدهشدن است، نه ادعای «رتبهی قطعی در ChatGPT». ترافیک ارجاعی، تعامل و تبدیل را نیز بسنجید؛ حضور در پاسخ بهتنهایی نشان نمیدهد مخاطب به سایت مراجعه کرده یا اعتماد بیشتری پیدا کرده است.
دادهی ساختاریافته و هویت موجودیتها
دادهی ساختاریافته به موتور جستوجو کمک میکند برخی ویژگیهای صفحه را منظمتر بفهمد. برای مقاله میتوان از نوع مناسب مانند Article یا BlogPosting استفاده کرد و اطلاعاتی مثل تیتر، نویسنده، تاریخ انتشار و تاریخ اصلاح را به شکل معتبر نشان داد. گوگل برای نویسنده توصیه میکند از نوع مناسب Person یا Organization، نام صحیح و نشانی صفحهی نویسنده استفاده شود. دادهی نشانهگذاریشده باید با محتوای قابل مشاهده همخوان باشد؛ نام نویسندهی ساختگی، تاریخ نادرست یا امتیاز جعلی اعتماد ایجاد نمیکند.
اگر سایت صفحهی پروفایل نویسنده و اطلاعات سازمانی واقعی دارد، میتوانید روابط را با ویژگیهای مناسب توصیف کنید؛ اما افزودن دهها فیلد بدون پشتوانهی واقعی هیچ اعتبار جدیدی خلق نمیکند. به همین شکل، نشانهگذاری FinancialService در Schema.org توصیفی دربارهی نوع کسبوکار است و به معنای تأیید یا رتبهی ویژه از جانب گوگل نیست. از اسکیما برای روشنکردن داده استفاده کنید، نه برای نمایش ادعاهایی که در صفحه قابل مشاهده نیستند.
اسکیما را در محیط تست اعتبارسنجی کنید، خطاهای دادهی ساختاریافته را پایش کنید و تغییرات قالب سایت را پس از انتشار بررسی کنید. واجدشرایطبودن برای یک rich result با نمایش قطعی آن تفاوت دارد. نبود rich result نیز لزوماً به معنی شکست سئو نیست. در یک صفحهی خدمات مالی، اطلاعات واقعی و قابل فهم دربارهی هزینه، نرخ، شرایط و هویت ارائهدهنده اهمیت بیشتری از پر کردن همهی انواع احتمالی نشانهگذاری دارد. مراحل پیادهسازی و ارزیابی این نشانهگذاری در راهنمای دادهی ساختاریافته و اسکیما با جزئیات فنی بیشتری آمده است.
شاخصهایی که به تصمیم کسبوکار وصل میشوند
سنجش سئوی مالی نباید با رتبهی چند عبارت یا حجم کلیک تمام شود. افزایش بازدید ممکن است از جستوجوهایی بیاید که با خدمات برند تطبیق ندارند. گزارش باید نشان دهد کدام مخاطبان وارد شدهاند، چه محتوایی دیدهاند و آیا مسیرشان به اقدام باکیفیت رسیده است.
شاخصهای کشف و دسترسی
نمایش و کلیک ارگانیک به تفکیک صفحه و خوشهی موضوعی؛
پوشش کوئریهای آموزشی، مقایسهای، برند و محصول؛
وضعیت خزش، ایندکس، canonical و خطاهای فنی؛
سهم صفحات مهمی که از مسیر داخلی قابل دسترسی هستند؛
روند دیدهشدن برند و نام متخصصان در موضوعهای هدف.
شاخصهای اعتماد و کیفیت تجربه
نرخ خطا یا شکایت مرتبط با اطلاعات محتوایی؛
تعداد صفحات دارای نویسنده، بازبین و منبع روشن؛
درصد صفحههای پرریسک که در مهلت تعیینشده بازبینی شدهاند؛
میزان تکمیل مسیرهای راهنمایی، مشاهدهی افشاها یا مراجعه به منابع؛
بازخورد تیم پشتیبانی و فروش دربارهی سوءبرداشتهایی که محتوا ایجاد یا حل کرده است.
شاخصهای تجاری
سرنخ یا درخواست واجدشرایط از ورودی ارگانیک؛
نرخ تبدیل به تفکیک صفحه و قصد جستوجو؛
هزینهی تولید و نگهداری محتوا در برابر ارزش فرصتهای ایجادشده؛
زمان تا اقدام، کیفیت مشتری و نرخ ردشدن درخواست؛
اثر صفحههای آموزشی بر تعاملهای بعدی، با درنظرگرفتن مدل انتساب و محدودیت داده.
برای سازمانهای مالی، گاهی دسترسی به دادهها به دلیل حریم خصوصی یا سیاستهای امنیتی محدود است. در چنین شرایطی میتوان از گزارشهای تجمیعی، رویدادهای حداقلی و داشبوردهای بدون اطلاعات شناساییکننده استفاده کرد. معیارها باید با تیم امنیت و حریم خصوصی سازگار باشند. وقتی دادهای در دسترس نیست، آن را با برآورد شخص ثالث بهعنوان حقیقت جایگزین نکنید؛ محدودیت اندازهگیری را شفاف و تصمیمی متناسب با آن اتخاذ کنید.
برنامهی اجرایی ۹۰ روزه برای شروع
یک برنامهی ۹۰روزه قرار نیست در هر سازمان مالی رتبه یا درآمد مشخصی تضمین کند؛ هدفش ایجاد پایهی قابل اجرا و یادگیری سریع است.
هفتههای ۱ تا ۳: شناخت و ممیزی
فهرست صفحههای مالی را گردآوری کنید و برای هر صفحه موضوع، مخاطب، قصد، مالک، نویسنده، منابع، تاریخ، نرخ تغییر و ریسک را ثبت کنید. دادهی Search Console و تحلیل وب را به صفحهها و خوشهها وصل کنید. صفحههای دارای نرخ یا مقررات جاری، ادعاهای پرریسک، افت شدید، خطاهای کاربر یا پیوندهای ورودی را در اولویت بررسی قرار دهید. در این مرحله نباید صرفاً تعداد زیادی URL را حذف کنید؛ ابتدا علت مشکل و نقش صفحه را مستند کنید.
هفتههای ۴ تا ۶: طراحی نظام محتوا و تأیید
تعریف کنید چه نوع صفحهای به کدام سطح بازبینی نیاز دارد، چه کسی مسئول اطلاعات محصول است، چه منابعی مرجع هستند و تاریخ انقضا چگونه ثبت میشود. الگوی بریف، شناسنامهی محتوا و صفحهی نویسنده را آماده کنید. سه تا پنج صفحهی نمونه را از مسیر کامل عبور دهید تا نقاط اصطکاک آشکار شود. برای صفحههای تکراری، تصمیم ادغام یا تفکیک را بر اساس نیت و ارزش مخاطب بگیرید.
هفتههای ۷ تا ۱۰: اصلاح و انتشار اولویتها
صفحههای اولویتدار را اصلاح کنید: بهروزرسانی داده، تکمیل منبع و افشا، توضیح محدودیتها، اصلاح تیتر و ساختار، اضافهکردن لینکهای داخلی مرتبط و رفع موانع فنی. برای محتوای تازه، ابتدا موضوعهایی را انتخاب کنید که به پرسشهای واقعی کاربر پاسخ میدهند و با منابع متخصص قابل پشتیبانیاند. در صورت نیاز، با متخصص حوزه مالی مصاحبه کنید و تجربهی داخلی را به دادهی بینام و قابل استفاده تبدیل کنید.
هفتههای ۱۱ تا ۱۳: پایش و یادگیری
تغییرات را با تاریخ ثبت کنید و نسبت به دورهی پیشین، هم شاخصهای دیدهشدن و هم کیفیت تجاری را بسنجید. بررسی کنید آیا شکایتها یا پرسشهای ناشی از ابهام کاهش یافته، آیا اطلاعات منقضی شناسایی شده، آیا صفحههای هدف در جستوجو بهتر فهمیده میشوند و آیا مسیر داخلی کاربر منطقیتر شده است. سپس برنامهی فصل بعد را بر اساس شواهد واقعی تنظیم کنید. اگر نتیجهی رتبه هنوز تغییر نکرده، این بهتنهایی اثبات شکست یا موفقیت نیست؛ عوامل فنی، رقابت، تغییر تقاضا و سرعت اجرای اصلاحات را هم تحلیل کنید.
خطاهای متداول در سئوی مالی
۱. تبدیل E-E-A-T به چکلیست ظاهری
افزودن عکس کارشناس، مدرک یا بیوی طولانی بدون مشارکت واقعی در محتوا، نشانهی اعتماد نمیسازد. هر ادعا باید از هویت و صلاحیت واقعی پشتیبانی شود.
۲. قولدادن نتیجهی مالی یا رتبهی قطعی
عبارتهایی مانند «سود تضمینی»، «بهترین وام برای همه» یا «با این ۵ تغییر حتماً در AI Overview دیده میشوید» هم از نظر دقت مشکلسازند و هم میتوانند از سوی مخاطب بهعنوان وعدهی قابل اتکا فهمیده شوند. هر ادعای عملکردی باید تعریف، شواهد، بازهی زمانی و محدودیت داشته باشد.
۳. درج دیسکلیمر به جای توضیح روشن
دیسکلیمر استاندارد نمیتواند اطلاعات غلط، نرخ منقضی یا مقایسهی ناقص را بیخطر کند. افشاگری باید به زبان قابل فهم و در محل مرتبط باشد. متن حقوقی طولانی در پایین صفحه بهتنهایی جای توضیح هزینه و محدودیت کنار پیشنهاد را نمیگیرد.
۴. انتشار نرخ بدون منبع و زمان
هر عددی که سریع تغییر میکند باید تاریخ، واحد، بازار و منبع داشته باشد. اگر نرخ بر اساس شرایط فردی تغییر میکند، آن را نرخ عمومی قطعی معرفی نکنید.
۵. ساخت محتوا برای پوشش همهی کلیدواژهها
موضوعهای نزدیک را صرفاً برای افزایش تعداد URL به صفحههای جدا تبدیل نکنید. ابتدا نیت، مخاطب و ارزش پاسخ را بررسی کنید. محتوای تکراری و کمارزش منابع ویراستاری را از صفحههای مهم منحرف میکند.
۶. اعتماد به اسکیما یا فایلهای AI بهعنوان میانبر
دادهی ساختاریافته ابزار توصیف صفحه است، نه مهر تأیید اعتبار. ایجاد فایلهای ویژه نیز بدون کاربرد مشخص، جای کیفیت محتوا یا دسترسی فنی را نمیگیرد.
۷. حذف صفحههای قدیمی بدون بررسی لینک و تقاضا
حذف شتابزده میتواند مسیر کاربر، پیوندهای خارجی یا دسترسی به اطلاعات مفید را از بین ببرد. ابتدا گزینهی بهروزرسانی، ادغام یا تغییر مسیر را بررسی کنید.
۸. جداکردن تیم سئو از محصول، حقوقی و پشتیبانی
در مالی، صفحهای که از واقعیت محصول جداست، خطر اطلاعات نادرست و تأخیر اصلاح را دارد. تیمهایی که به منبع واحد مشخص، مالکیت و مسیر گزارش مشکل دسترسی دارند، بهتر میتوانند محتوا را بهروز نگه دارند.
چکلیست پیش از انتشار یک صفحهی مالی
هدف و مخاطب
آیا مسئله و مرحلهی تصمیمگیری مخاطب مشخص است؟
آیا صفحه به پرسشی واقعی پاسخ میدهد و نقش آن در معماری سایت روشن است؟
آیا مرز میان آموزش، تبلیغ و پیشنهاد محصول آشکار است؟
صحت و منابع
آیا ارقام، نرخها، قوانین و شرایط به منبع معتبر و زمان بررسی متصلاند؟
آیا مفروضات محاسبهگرها، مثالها و مقایسهها روشناند؟
آیا منبع خارجی واقعاً از همان ادعایی که کنار آن آمده پشتیبانی میکند؟
تخصص و اعتماد
آیا نویسنده و بازبینها واقعیاند و نقش هرکدام درست توضیح داده شده؟
آیا سابقه یا مدرک ادعاشده قابل بررسی و مرتبط است؟
آیا هزینه، محدودیت، استثنا و خطر احتمالی در محل مناسب توضیح داده شده؟
تجربه و سئو
آیا پاسخ اصلی بهروشنی ارائه شده و تیترها مسیر فهم را هدایت میکنند؟
آیا صفحه در موبایل قابل استفاده، سریع و قابل خزیدن است؟
آیا لینکهای داخلی به منابع و گام بعدی مرتبط اشاره میکنند؟
آیا دادهی ساختاریافته با متن قابل مشاهده و نویسندهی واقعی منطبق است؟
نگهداری
آیا مالک و تاریخ بازبینی بعدی تعیین شده است؟
آیا محرکهای بازبینی زودهنگام، مثل تغییر نرخ یا مقررات، تعریف شدهاند؟
آیا فرایند گزارش و اصلاح خطای احتمالی برای خواننده و تیم داخلی روشن است؟
پرسشهای پرتکرار دربارهی YMYL و سئوی مالی
آیا همهی محتوای مالی YMYL است؟
نه لزوماً با یک شدت یکسان. هر صفحه باید از نظر پیامد احتمالی اطلاعات نادرست و نوع تصمیمی که پشتیبانی میکند ارزیابی شود. راهنمای عمومی دربارهی اصطلاحات مالی با صفحهای که نرخ و شرایط محصول روز را ارائه میدهد، سطح ریسک یکسانی ندارد.
آیا E-E-A-T یک عامل رتبهبندی مستقیم است؟
گوگل E-E-A-T را چارچوبی برای توضیح تجربه، تخصص، اعتبار و اعتماد میداند، نه یک فاکتور منفرد که بتوان برایش نمرهی مستقیم گرفت. سیستمهای جستوجو از نشانههای متعددی برای ارزیابی کیفیت استفاده میکنند و در موضوعهای حساس، همراستایی با اطلاعات معتبر اهمیت بیشتری دارد.
آیا هر مقالهی مالی باید نویسندهی دارای مدرک CFP یا CFA داشته باشد؟
خیر. گوگل چنین شرط جهانیای اعلام نکرده است. تخصص لازم به نوع ادعا و بازار بستگی دارد. محتوای پیچیده باید به متخصص مناسب سپرده یا توسط او بازبینی شود؛ معرفی مدرک واقعی و مرتبط میتواند به ارزیابی مخاطب کمک کند، اما مدرک نامرتبط یا ساختگی نتیجهی معکوس دارد.
محتوای خدمات مالی هر چند وقت یکبار باید بهروزرسانی شود؟
دورهی واحدی برای همهی صفحهها وجود ندارد. سرعت تغییر نرخ، محصول، مقررات و پیامد اشتباه را مبنا قرار دهید. برای صفحههای نرخمحور، رویداد تغییر ممکن است بازبینی فوری را فعال کند؛ برای محتوای پایدارتر، بازهی بلندتر منطقی است. مهمتر از تاریخ ثابت، وجود مالک، منبع و فرایند واقعی بازبینی است.
آیا دیسکلیمر باعث اعتماد بیشتر گوگل میشود؟
هیچ تضمین مستقیمی از این جنس وجود ندارد. افشای روشن برای کمک به مخاطب و رعایت الزامات کسبوکار اهمیت دارد، اما نمیتواند محتوای نادرست یا گمراهکننده را اصلاح کند. متن افشا باید متناسب با ادعا، بازار و شرایط محصول باشد.
آیا اسکیما رتبه یا استناد در پاسخهای هوش مصنوعی را تضمین میکند؟
خیر. دادهی ساختاریافته میتواند درک اطلاعات صفحه را برای موتور جستوجو سادهتر کند و در برخی نمایشها نقش داشته باشد، اما رتبه یا نمایش غنی را تضمین نمیکند. گوگل همچنین نشانهگذاری ویژهای را بهعنوان شرط حضور در قابلیتهای مولد معرفی نکرده است.
برای GEO در صنعت مالی چه اقدامهایی انجام دهیم؟
اصول سئوی پایه را درست اجرا کنید، پاسخ دقیق و اصیل ارائه دهید، منابع و محدودیتها را روشن کنید، هویت نویسنده و سازمان را شفاف نگه دارید و دسترسی فنی صفحه را بررسی کنید. عملکرد را با نمونهگیری و دادههای ارجاعی بسنجید و دربارهی محدودیت اندازهگیری صادق باشید. از وعدهی تضمینی برای حضور در یک مدل یا پاسخ خاص پرهیز کنید.
آیا باید محتوای هوش مصنوعی را پنهان کنیم؟
تمرکز باید بر صحت، نظارت انسانی و ارزش افزوده باشد، نه صرفاً بر برچسب ابزار. اگر اتوماسیون نقش اساسی در تولید داشته و مخاطب احتمالاً میخواهد بداند چگونه محتوا ساخته شده، شفافسازی متناسب کمک میکند. محتوای مالی منتشرشده باید مالک و مسئول مشخص داشته باشد؛ ابزار، جای مسئولیت تحریریه را نمیگیرد.
آیا افزایش لینکها بهتنهایی مرجعیت مالی میسازد؟
نه. کیفیت ارتباط، اعتبار منبع، استقلال تحریریه و ارزش محتوایی مهماند. لینکهای دستکاریشده یا خریداریشده ممکن است خلاف سیاستهای اسپم باشند و اعتماد واقعی را ایجاد نمیکنند. پژوهش مفید و روابط رسانهای واقعی مسیر پایدارتری برای دیدهشدن و اعتبار هستند.
چطور اثر محتوا را وقتی دسترسی به دادهی مشتری محدود است اندازه بگیریم؟
از گزارشهای تجمیعی، Search Console، دادههای غیرشناساییکننده، پرسشهای پشتیبانی و معیارهای کیفیت سرنخ استفاده کنید. تعریف و منبع هر شاخص را ثبت کنید و شکافهای اندازهگیری را آشکار نگه دارید. اطلاعات حساس را صرفاً برای نسبتدادن تبدیل به سامانههای بازاریابی منتقل نکنید.
جمعبندی: اعتماد، سیستم کاری است نه تزئین صفحه
سئوی خدمات مالی زمانی پایدار میشود که محتوای مفید، صحت داده، تخصص متناسب، تجربهی قابلبیان، اعتمادپذیری، انطباق و دسترسی فنی همزمان در فرایند سازمان حضور داشته باشند. YMYL و E-E-A-T به تیم کمک میکنند پیامد واقعی محتوا را جدی بگیرد، اما جایگزین قضاوت تخصصی یا تضمین رتبه نیستند. یک صفحهی نویسندهی مرتب، اسکیما یا دیسکلیمر نمیتواند محتوای اشتباه را قابل اعتماد کند؛ همانطور که تعداد کلمات زیاد بهتنهایی ارزش نمیسازد.
برای شروع، پرریسکترین صفحهها را پیدا کنید، مالک و منبع اطلاعات را تعیین کنید و مسیری طراحی کنید که پیش از انتشار، تخصص و انطباق را بهموقع وارد کند. سپس محتوا را با نیاز واقعی مخاطب و قصد جستوجو هماهنگ کنید، اطلاعات تغییرپذیر را پایش کنید، پیوندهای داخلی را بر اساس گام بعدی کاربر بسازید و اثر را تا کیفیت فرصت تجاری بسنجید. در GEO نیز به جای تعقیب ترفندها، کاری کنید که محتوای شما روشن، مستند، متمایز و برای انسان ارزشمند باشد. هیچکدام رتبه را تضمین نمیکند؛ اما اینها پایههای یک حضور قابل اتکا در جستوجوی امروز و فرداست.
برای رشد کسبوکارتان آمادهاید؟
با هیس دیجیتال، مسیر مناسب رشد و بازاریابی کسبوکار خود را پیدا کنید.